Comment fonctionne le programme de cashback de Finom
Chargement de l’article…
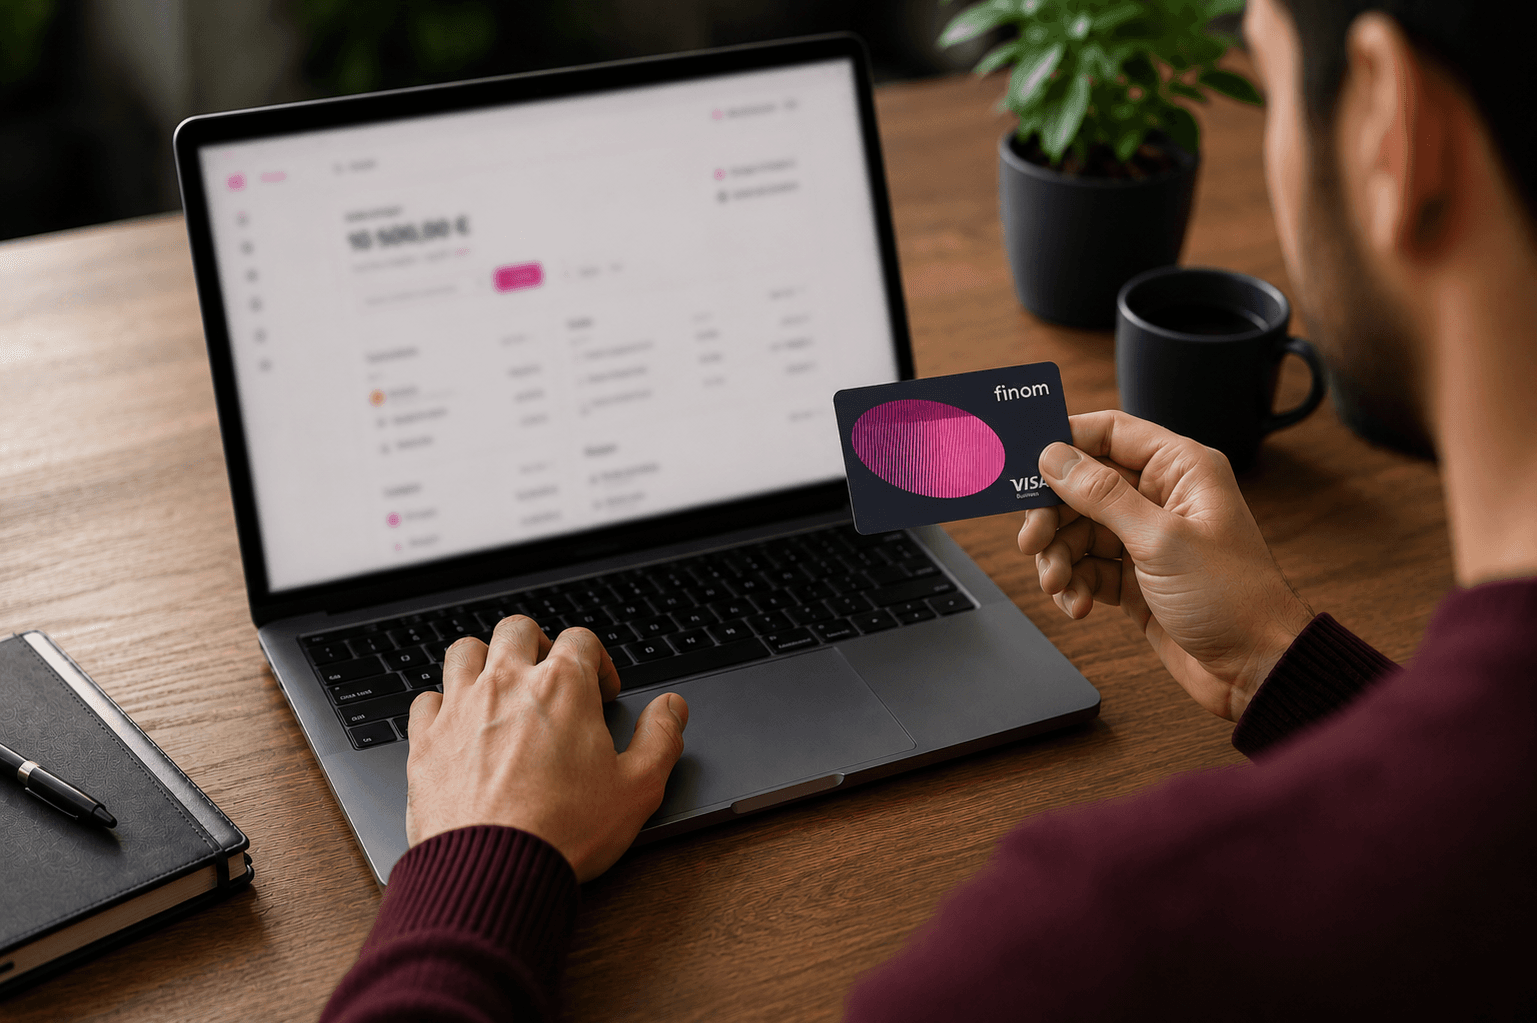
Le cashback Finom récompense les paiements effectués avec les cartes physiques et virtuelles du compte pro Finom. Concrètement, selon le plan tarifaire choisi, vous récupérez entre 0 % et 3 % de vos dépenses par carte, directement sur votre portefeuille. C’est d’ailleurs l’un des rares comptes professionnels en France à proposer un programme de cashback aussi compétitif.
Toutefois, le programme comporte des règles précises : plafonds mensuels et transactions exclues. C’est pourquoi, dans ce guide, nous détaillons les taux par plan, la marche à suivre pour récupérer votre cashback ainsi qu’un comparatif avec les offres concurrentes. Par ailleurs, pour un avis complet sur l’ensemble des fonctionnalités, consultez notre test détaillé du compte pro Finom.
Avant tout, il faut comprendre que le programme de cashback Finom s’applique à la plupart des paiements par carte. En pratique, chaque transaction éligible génère un pourcentage de remboursement, crédité automatiquement sur un portefeuille dédié au sein de votre compte.
Le taux dépend ensuite de votre plan tarifaire. En effet, Finom propose cinq comptes parmi lesquels choisir : Solo, Basic, Smart, Pro et Grow, avec des taux de cashback allant de 0 % à 3 %.
De surcroît, un plan Sur mesure est également disponible pour les grands comptes avec des conditions personnalisées.
Plus précisément, trois éléments encadrent le programme :
Comme mentionné précédemment, Finom propose cinq plans tarifaires, chacun avec des conditions de cashback distinctes. Voici donc le récapitulatif complet des taux en vigueur :
| Plan | Cible | Taux de cashback | Plafond mensuel |
|---|---|---|---|
| Solo | Indépendants | 0 % | - |
| Basic | Petites équipes | 1 % | 15 € |
| Smart | PME (besoins simples) | 3 % | 30 € |
| Pro | PME en croissance | Jusqu’à 0,5 % (illimité) | Sans limite |
| Grow | PME en expansion | Jusqu’à 1 % (illimité) | Sans limite |
Tout d’abord, le plan Solo est conçu pour les indépendants et freelances. Entièrement gratuit (0 €/mois), il ne propose cependant aucun cashback sur les paiements par carte. Néanmoins, il inclut un utilisateur unique, une carte virtuelle VISA ainsi qu’un IBAN français.
Finom Solo est un compte gratuit qui mise sur les outils de gestion plutôt que sur les moyens de paiement. Facturation, notes de frais, collecte des justificatifs et exports vers plus de trente logiciels comptables, le tout sans abonnement.
Le format des virements est particulier : Finom raisonne en euros et non en nombre d'opérations. Vous disposez de 2 500 € de virements par mois, puis payez 0,30 % du montant. Une facture fournisseur de 3 000 € coûte donc 1,50 € à régler.
Deux limites pèsent. Aucune carte physique n'est incluse, seulement une carte virtuelle. Et le change à 3 % est le tarif le plus élevé de toutes les offres suivies.
À réserver à un indépendant qui facture en France et se déplace peu.
Autrement dit, ce plan convient aux entrepreneurs qui démarrent et n’ont pas besoin de cashback, mais souhaitent avant tout un compte pro fonctionnel sans frais.
Ensuite, le plan Basic est destiné aux entrepreneurs individuels et petites équipes (2 utilisateurs inclus). Il offre notamment 1 % de cashback sur les paiements par carte, avec un plafond mensuel de 15 €. De plus, vous bénéficiez d’une carte physique VISA gratuite et de 3 cartes virtuelles par utilisateur.
Basic est la formule qui rend Finom utilisable : carte physique, cartes collaborateur gratuites et une enveloppe de virements portée à 25 000 € par mois.
Le tarif au delà de l'enveloppe passe de 0,30 % à 0,03 %, soit dix fois moins. Sur 100 000 € de virements annuels hors enveloppe, la facture tombe de 300 € à 30 €.
Le cashback de 1 % arrive à ce palier, plafonné à 15 € par mois. Cela représente 180 € par an au maximum, à condition de passer 1 500 € de dépenses carte chaque mois.
Les cartes collaborateur gratuites sont un point fort face aux 5 € HT de Qonto et aux 4,99 € de Revolut. Le change à 2 % reste en revanche perfectible.
sur le site de Finom
En pratique, le plafond de 15 € est atteint à 1 500 € de dépenses carte par mois. Au-delà de ce montant, les paiements ne génèrent donc plus de cashback supplémentaire pour le mois en cours.
Par ailleurs, le plan Smart offre le taux le plus élevé : 3 % sur les paiements par carte. En revanche, le plafond mensuel de 30 € est atteint dès 1 000 € de dépenses. Ce plan convient par conséquent aux PME avec des dépenses carte régulières mais modérées, et inclut 3 cartes physiques ainsi que 10 cartes virtuelles par utilisateur.
Smart affiche le meilleur taux de cashback du comparateur, 3 %, mais le plafond change tout : 30 € par mois. Vous atteignez le maximum avec 1 000 € de dépenses carte mensuelles, et rien au delà.
Vu autrement, ce sont 360 € par an, soit 81 % de l'abonnement annuel de 444 € HT. Pour une entreprise qui passe régulièrement 1 000 € par mois sur la carte, la formule s'autofinance presque.
Les utilisateurs deviennent illimités à ce palier, et le change descend à 1 %.
Le point à surveiller reste la couverture : ni chèque, ni espèces, ni terminal de paiement, ni découvert. Finom est un outil de facturation et de paiement sortant, pas un compte bancaire complet.
sur le site de Finom
Enfin, les plans Pro et Grow suppriment le plafond mensuel de cashback. D’une part, le plan Pro offre jusqu’à 0,5 % de cashback. D’autre part, le plan Grow monte jusqu’à 1 %, le tout sans aucune limite mensuelle. Ainsi, plus vous dépensez par carte, plus le cashback s’accumule.
| Carte bancaire | Cotisation annuelle | Offre de bienvenue | |
|---|---|---|---|
| 1 713,60 € | |||
| 3 585,60 € |
En outre, le plan Grow ajoute un gestionnaire de compte dédié et un taux de compte rémunéré standard de 1,75 % (contre 1,5 % pour le Pro). Dès lors, ces formules sont particulièrement adaptées aux PME avec des volumes de dépenses carte élevés.
Il est important de noter que Finom lance régulièrement des promotions sur le cashback. En temps normal, hors promotion, les taux de base varient seulement entre 0,1 % et 0,3 % selon le plan.
De manière générale, Finom renouvelle ses promotions plusieurs fois par an. Depuis 2024, les taux bonifiés sont d’ailleurs disponibles la majorité du temps. Pour ne rien manquer, abonnez-vous à notre newsletter : nous relayons chaque nouvelle promotion dès son lancement.
Cependant, le cashback Finom ne s’applique pas à toutes les opérations. Voici donc le détail des transactions concernées et celles qui sont exclues du programme.
Il faut savoir que le cashback accumulé n’arrive pas automatiquement sur votre compte courant. En effet, vous devez le transférer manuellement depuis les paramètres de votre espace Finom.
Voici la marche à suivre pour récupérer votre cashback :
La transaction apparaît ensuite dans votre tableau de bord. Vous pouvez alors cliquer dessus pour accéder aux détails. Il convient également de noter qu’après récupération du cashback pour le mois en cours, l’accumulation reprend au début du mois suivant.
Maintenant que vous connaissez les détails du programme, voyons comment le cashback Finom se positionne par rapport aux autres comptes pros en France. Voici un comparatif rapide. Pour aller plus loin, consultez notre comparatif des banques pro.
| Compte pro | Cashback max | Plafond mensuel | Conditions |
|---|---|---|---|
| Finom Smart | 3 % | 30 € | Dès le 1er euro |
| Finom Grow | Jusqu’à 1 % | Sans limite | Cashback illimité |
| Revolut Business | 1 % | Variable | Selon le plan |
| Qonto | 0 % | - | Pas de cashback |
| Bourso Business | 0 % | - | Pas de cashback carte |
Comme on peut le constater, Finom affiche le taux le plus élevé du marché (3 % sur le plan Smart). Toutefois, le plafond de 30 € par mois limite le gain réel pour les gros volumes. C’est pourquoi, pour les entreprises avec des dépenses carte élevées, le plan Grow (jusqu’à 1 % sans plafond) devient plus rentable.
À titre de comparaison, le cashback Revolut Business plafonne à 1 % et nécessite un plan payant. Quant à Qonto et Bourso Business, ils ne proposent tout simplement pas de cashback sur les paiements carte.
En définitive, avant de choisir un plan, évaluez le montant mensuel de vos dépenses par carte. Notre guide complet Finom détaille les autres avantages de chaque plan : facturation intégrée, sous-comptes, cartes physiques et virtuelles. De plus, consultez notre classement des meilleures banques pro en ligne pour comparer toutes les options disponibles.
En somme, le cashback Finom figure parmi les plus compétitifs du marché des comptes professionnels en France. Avec cinq plans allant de Solo (gratuit, 0 %) à Grow (cashback illimité jusqu’à 1 %), chaque profil d’entrepreneur trouve une formule adaptée. Certes, le plan Smart (3 %) affiche le taux le plus élevé, mais son plafond de 30 €/mois le réserve aux dépenses modérées. Pour les gros volumes, le plan Grow maximise en revanche les gains sur le long terme.
Au final, le programme reste simple à utiliser : les paiements par carte génèrent le cashback, et quelques clics suffisent pour le transférer. Grâce aux promotions régulières pouvant porter les taux jusqu’à 3 %, Finom se démarque nettement de concurrents comme Revolut Business ou les autres banques pro en ligne.
Voir cette publication sur Instagram
Le taux de cashback Finom varie selon le plan tarifaire : 0 % sur le plan Solo, 1 % sur le plan Basic (plafond 15 €/mois), 3 % sur le plan Smart (plafond 30 €/mois), jusqu’à 0,5 % illimité sur le plan Pro et jusqu’à 1 % illimité sur le plan Grow. Il convient de préciser que ces taux incluent la promotion en cours.
Pour ce faire, depuis votre espace Finom, allez dans Paramètres > Cashback, puis cliquez sur « Obtenez du Cashback ». La somme accumulée est alors transférée vers votre portefeuille principal. À noter que le minimum de transfert est de 1 €.
Cela dépend du plan. D’une part, le plan Basic est plafonné à 15 €/mois et le plan Smart à 30 €/mois. D’autre part, les plans Pro et Grow n’ont aucun plafond mensuel : le cashback est donc illimité. Quant au plan Solo, il ne propose pas de cashback.
Les retraits d’espèces au distributeur ainsi que les virements entre comptes ne génèrent pas de cashback. En d’autres termes, seuls les paiements par carte physique, carte virtuelle et Apple Pay sont éligibles.
Non, le plan Solo (gratuit, pour les indépendants) affiche un taux de cashback de 0 %. Par conséquent, pour bénéficier de cashback, il faut souscrire au minimum au plan Basic (1 %).
L’accumulation du cashback est bel et bien automatique sur chaque transaction éligible. En revanche, le transfert vers votre portefeuille principal est manuel. Il vous faut donc cliquer sur « Obtenez du Cashback » dans les paramètres de votre compte.
Le plan Smart offre certes le taux le plus élevé (3 %), mais il est plafonné à 30 €/mois. En conséquence, pour les entreprises qui dépensent beaucoup par carte, le plan Grow (jusqu’à 1 % sans plafond) génère davantage de cashback au total.
Oui, Finom lance régulièrement des promotions qui augmentent les taux de cashback. À titre indicatif, les taux de base (hors promo) varient entre 0,1 % et 0,3 %. Cependant, pendant les promotions, les taux montent jusqu’à 3 %.
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.