Carte bancaire avalée : que faire devant le distributeur, en France ou en voyage ?
Repérez l’agence ou l’opérateur du distributeur et contactez votre banque par son application ou un numéro officiel. Si la carte ne peut pas vous être restituée immédiatement et en sécurité, suivez la procédure d’opposition. Ne communiquez jamais votre code à la personne qui propose de vous aider.
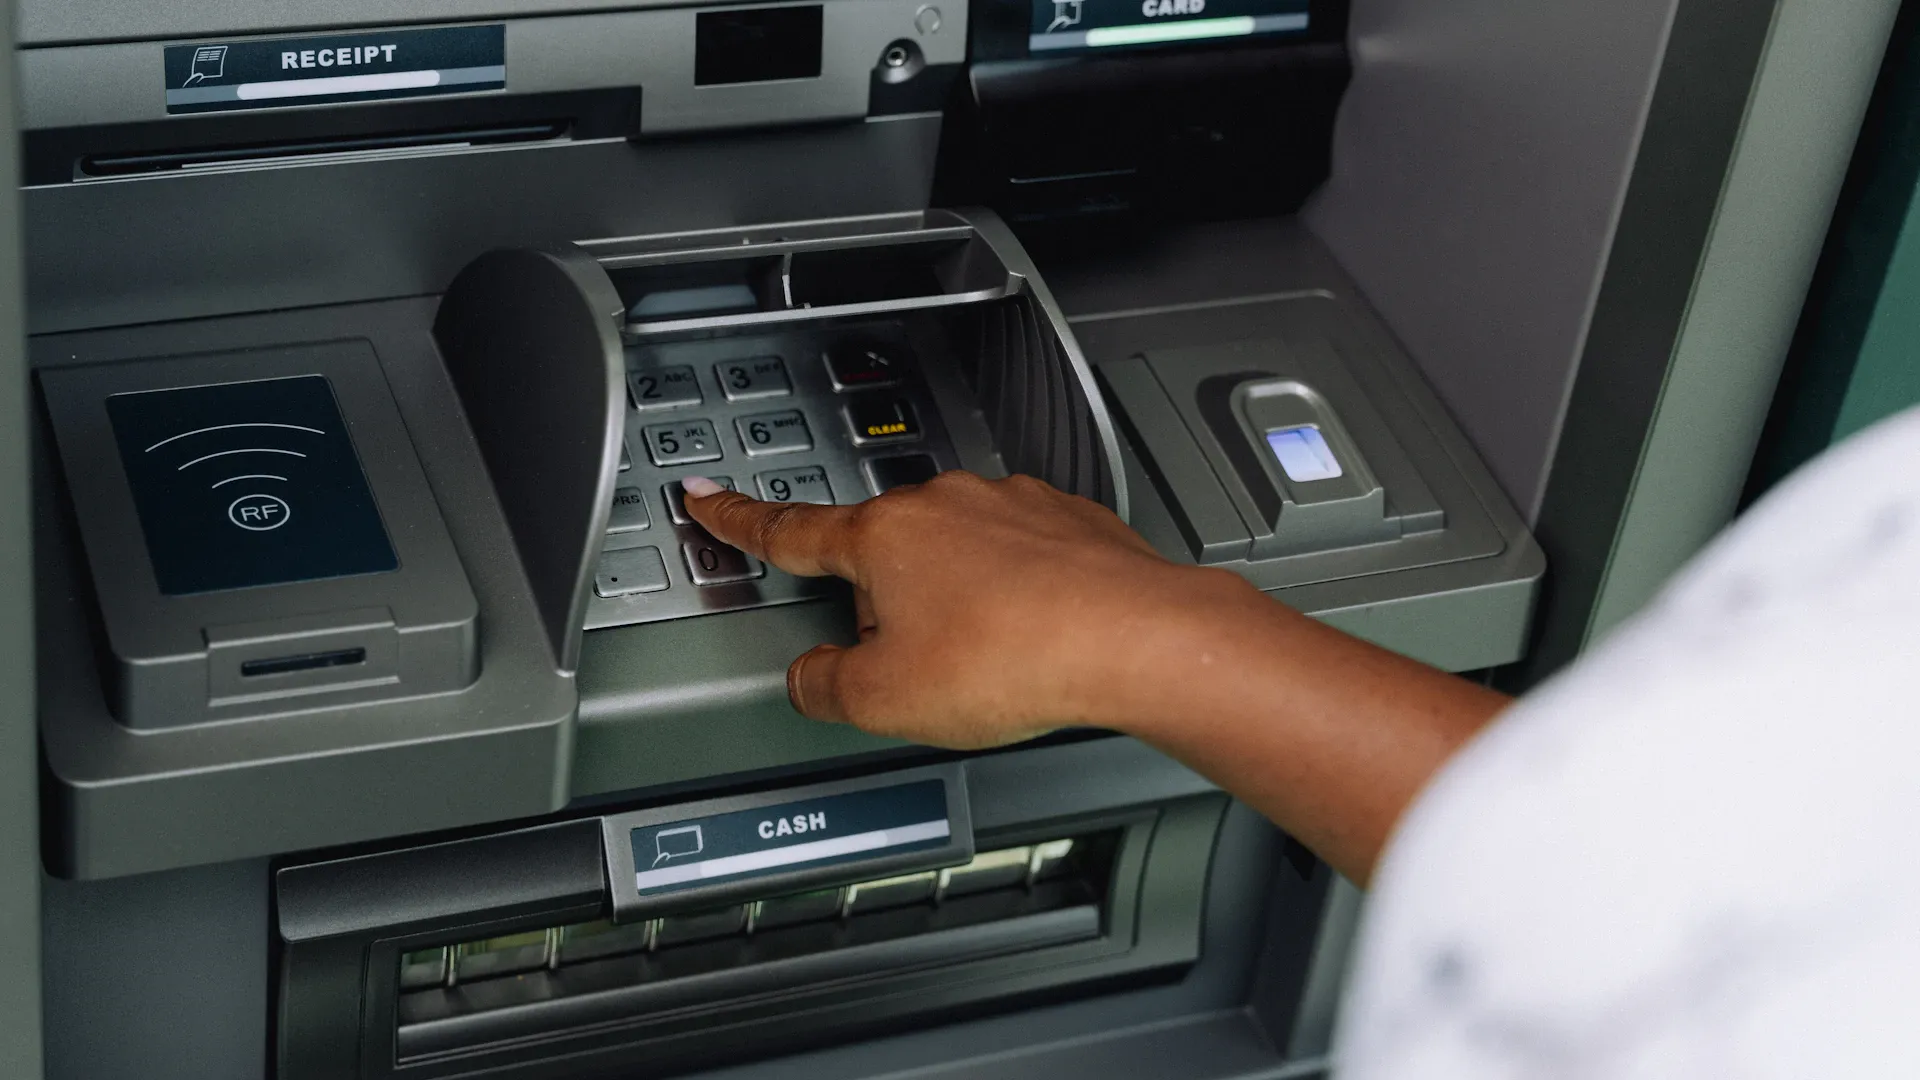
Le distributeur revient à son écran d’accueil, mais votre carte ne ressort pas. Avant de vous éloigner, notez l’adresse, l’heure et l’identifiant de l’automate s’il est visible. Ces précisions permettront de distinguer la récupération de la carte d’un éventuel litige sur le retrait.
Si l’agence attenante est ouverte
Adressez-vous au personnel de l’agence à laquelle le distributeur est rattaché, avec une pièce d’identité. Une restitution peut être possible après une erreur de manipulation ou une panne, mais elle n’est pas garantie. Certaines agences n’ont pas accès à l’automate. Une carte retenue à la demande de l’émetteur, expirée ou déjà opposée appelle une autre démarche auprès de votre banque.
Posez des questions concrètes au personnel : cette agence gère-t-elle l’automate ? Peut-elle accéder à la carte ? Quel justificatif faut-il présenter ? La carte peut-elle être restituée et rester utilisable ? Une réponse précise permet de choisir la suite. La présence d’une enseigne bancaire sur la façade ne suffit pas à garantir que les employés peuvent ouvrir la machine.
Les procédures varient selon les établissements. BNP Paribas mentionne notamment une demande de restitution dans les 48 heures pour un distributeur Cash Services ou BNP Paribas, avec remise sur rendez-vous. Ce délai ne constitue pas une règle générale autorisant à laisser une carte sans protection pendant deux jours. En cas de panne ou de soupçon de vol, la banque recommande l’opposition.
Si votre carte vous est rendue, demandez si elle doit être remplacée avant de retenter un retrait. Ne multipliez pas les essais avec un code dont vous n’êtes pas certain. Si vous avez toujours la carte en main mais que le paiement échoue, la situation relève plutôt de notre guide sur la carte muette ou le refus de paiement.

Si personne ne peut restituer la carte
Si l’agence est fermée, ne peut accéder à l’automate ou si le distributeur est isolé, Service Public recommande une opposition immédiate. Utilisez l’application, l’espace client ou le numéro officiel de votre banque. Ne communiquez jamais votre code à une personne proposant son aide. Conservez la référence de votre démarche.
Le gel temporaire n’est pas toujours la réponse finale
La marche à suivre dépend aussi de l’émetteur. Revolut recommande de geler immédiatement la carte dans son application, puis de contacter le gestionnaire du distributeur pour connaître les possibilités de récupération. Ce gel constitue une première mesure de protection. Si la récupération échoue ou si vous suspectez une fraude, contactez l’assistance pour sécuriser définitivement la situation.
Une opposition est différente d’une suspension réversible. Une carte déjà opposée ne doit pas être réutilisée même si vous la récupérez ensuite. Demandez à la banque si la nouvelle carte est commandée, à quelle adresse elle sera envoyée et comment l’activer. Ne supposez pas que la simple déclaration de l’incident déclenche toutes ces étapes.

Retrait débité sans billets : ouvrir un dossier distinct
Vous devez signaler deux faits différents : la carte non restituée et l’argent non reçu. Notez le montant demandé, la devise, l’heure locale, l’adresse et le nom de l’opérateur. Conservez le ticket et une capture de l’opération bancaire. Évitez de photographier le clavier pendant qu’une autre personne compose son code ou d’enregistrer des informations confidentielles visibles sur l’écran.
Chez Revolut, l’aide distingue l’opération encore en attente de celle qui est finalisée. Pour la première, consultez la date d’annulation annoncée dans son statut. Pour la seconde, ouvrez l’opération dans l’application puis « Obtenir de l’aide » afin de déposer une demande de rétrofacturation. Cette procédure propre à Revolut ne doit pas être transposée mot pour mot à une autre banque.
Dans votre message au service client, décrivez uniquement ce que vous avez constaté : « retrait demandé de X, aucun billet reçu, carte non rendue ». Si une partie des billets est sortie, indiquez le montant effectivement reçu. Demandez un numéro de dossier, les justificatifs complémentaires et la marche à suivre. Ne présentez pas un remboursement comme acquis tant que la banque n’a pas confirmé le traitement.
Conservez les échanges dans un même dossier avec les références de l’incident. Un message au gestionnaire du distributeur ne remplace pas nécessairement la réclamation auprès de votre banque. À l’inverse, une commande de carte de remplacement ne prouve pas que la contestation du retrait a été enregistrée. Vérifiez explicitement ces deux points avec votre interlocuteur.
| Dossier | Informations à conserver | Confirmation à demander |
|---|---|---|
| Carte retenue | Automate, adresse, heure et banque | Protection de la carte et possibilité de restitution |
| Billets non reçus | Montant, devise, ticket et débit affiché | Référence de la contestation du retrait |
| Remplacement | Adresse accessible et dates du séjour | Délai, frais et activation de la nouvelle carte |
| Dépenses à venir | Hôtel, transport et caution éventuelle | Moyen de paiement effectivement accepté |
Organiser la suite du voyage
Pour vos dépenses courantes, vérifiez le plafond d’un autre moyen de paiement. Pour la voiture, confirmez que le loueur accepte sa catégorie débit ou crédit et qu’il reste assez de marge pour l’empreinte bancaire. Un paiement qui passe au restaurant ne répond pas forcément aux exigences du comptoir.
Faire le point sur les dépenses à venir
Commencez par les dépenses indispensables des prochaines vingt-quatre heures : rejoindre l’hébergement, manger et vous déplacer. Vérifiez ensuite les réservations qui nécessiteront la présentation d’une carte physique. Cette liste évite de découvrir au comptoir de location que votre solution de secours fonctionne pour les achats courants, mais pas pour la garantie demandée.
Exemple fictif : vous disposez de 250 € en espèces et prévoyez 40 € de transport, 60 € de repas et 80 € d’activités. Il reste 70 € après ces dépenses. Ce calcul ne couvre ni une caution ni un hébergement encore impayé. Reportez les dépenses facultatives si nécessaire et confirmez les moyens de paiement acceptés avant d’engager un nouveau trajet.
Demander une assistance à l’étranger
Si vous êtes sans solution de paiement, demandez à votre banque si un dépannage en espèces ou une carte d’urgence est possible. Visa prévoit ce type d’assistance en lien avec l’établissement émetteur, sous réserve de son accord et de restrictions. Il ne s’agit pas d’une promesse de livraison immédiate à n’importe quelle adresse. Faites confirmer le lieu, le délai, les frais éventuels et les documents nécessaires.
Indiquez au conseiller votre prochain déplacement et la durée de votre séjour à l’adresse actuelle. Une carte livrée après votre départ ne résout pas l’urgence. Avant de modifier votre itinéraire pour la récupérer, demandez une confirmation du rendez-vous ou de la livraison. Gardez aussi un contact accessible si votre numéro français ne reçoit pas correctement les appels.
Paiement mobile : vérifier avant de compter dessus
Ne partez pas du principe que le paiement mobile lié à la carte avalée continuera à fonctionner après sa mise en opposition. Demandez à l’émetteur ce qui reste utilisable et quelles démarches sont nécessaires pour la carte de remplacement. Une carte bancaire virtuelle peut répondre à certains achats en ligne, mais ne constitue pas automatiquement une solution pour retirer des billets ou présenter une carte au loueur.

Préparer un moyen de paiement de secours
Pour un prochain départ, le meilleur plan de secours est celui que vous pouvez réellement utiliser. Si vous emportez deux cartes, rangez-les séparément et vérifiez leur validité avant le voyage. Une seconde carte laissée dans le même portefeuille ne vous aide pas si celui-ci disparaît. Gardez également une réserve d’espèces raisonnable, adaptée à vos premières dépenses, sans transporter tout votre budget en liquide.
Choisissez votre solution de secours selon les opérations prévues : régler un hôtel, retirer des espèces ou laisser une caution ne réclament pas les mêmes possibilités. Nos fiches Revolut et N26 permettent de comparer les offres avant de partir. N’ouvrez toutefois pas un compte dans l’urgence en supposant qu’une carte physique sera immédiatement disponible.
Revolut Standard est un bon compte secondaire gratuit, surtout pour l'application et les paiements en devises occasionnels. Tant que vous restez sous 1 000 €/mois en devises, il n'y a pas de frais de change.
Ses limites arrivent vite pour un usage voyage : seulement 200 €/mois de retraits gratuits, une majoration le week-end et aucune assurance. C'est un compte d'appoint, pas une carte de voyage complète.
Il convient pour tester Revolut ou garder une carte gratuite en secours. Si vous voyagez souvent, les formules Premium ou Metal (change illimité, assurances) sont plus adaptées.
- Cotisation annuelle
- 0 €
- Offre de bienvenueRéservé aux personnes résidant en France n'ayant jamais détenu de compte Revolut particulier. Effectuer son premier paiement par carte, physique ou virtuelle, d'un montant minimum de 0,01 €, dans le mois suivant l'ouverture du compte et avant le 31 décembre 2026 : il doit s'agir d'un achat réel, les virements vers d'autres comptes et les portefeuilles électroniques étant exclus. Prime créditée sous 5 jours ouvrés. Offre du 17 janvier au 31 décembre 2026.
- 20 € offerts
- Jusqu'au 31 décembre 2026
sur le site de Revolut
Avant le départ, enregistrez les coordonnées officielles de votre banque et vérifiez que vous pouvez vous connecter à son application à l’étranger. Faites ce contrôle avec votre propre téléphone : accès au réseau, mot de passe et méthode de validation. Si vous changez de carte ou de numéro de téléphone juste avant de voyager, assurez-vous que vos moyens d’authentification fonctionnent déjà.