Carte à autorisation systématique en voyage : pourquoi un paiement peut-il être refusé ?
Une carte à autorisation systématique vérifie la disponibilité des fonds avant de valider l’opération. En voyage, un solde positif ne suffit pas toujours : le montant de la préautorisation, le plafond et la capacité du terminal à obtenir une réponse entrent aussi en jeu.
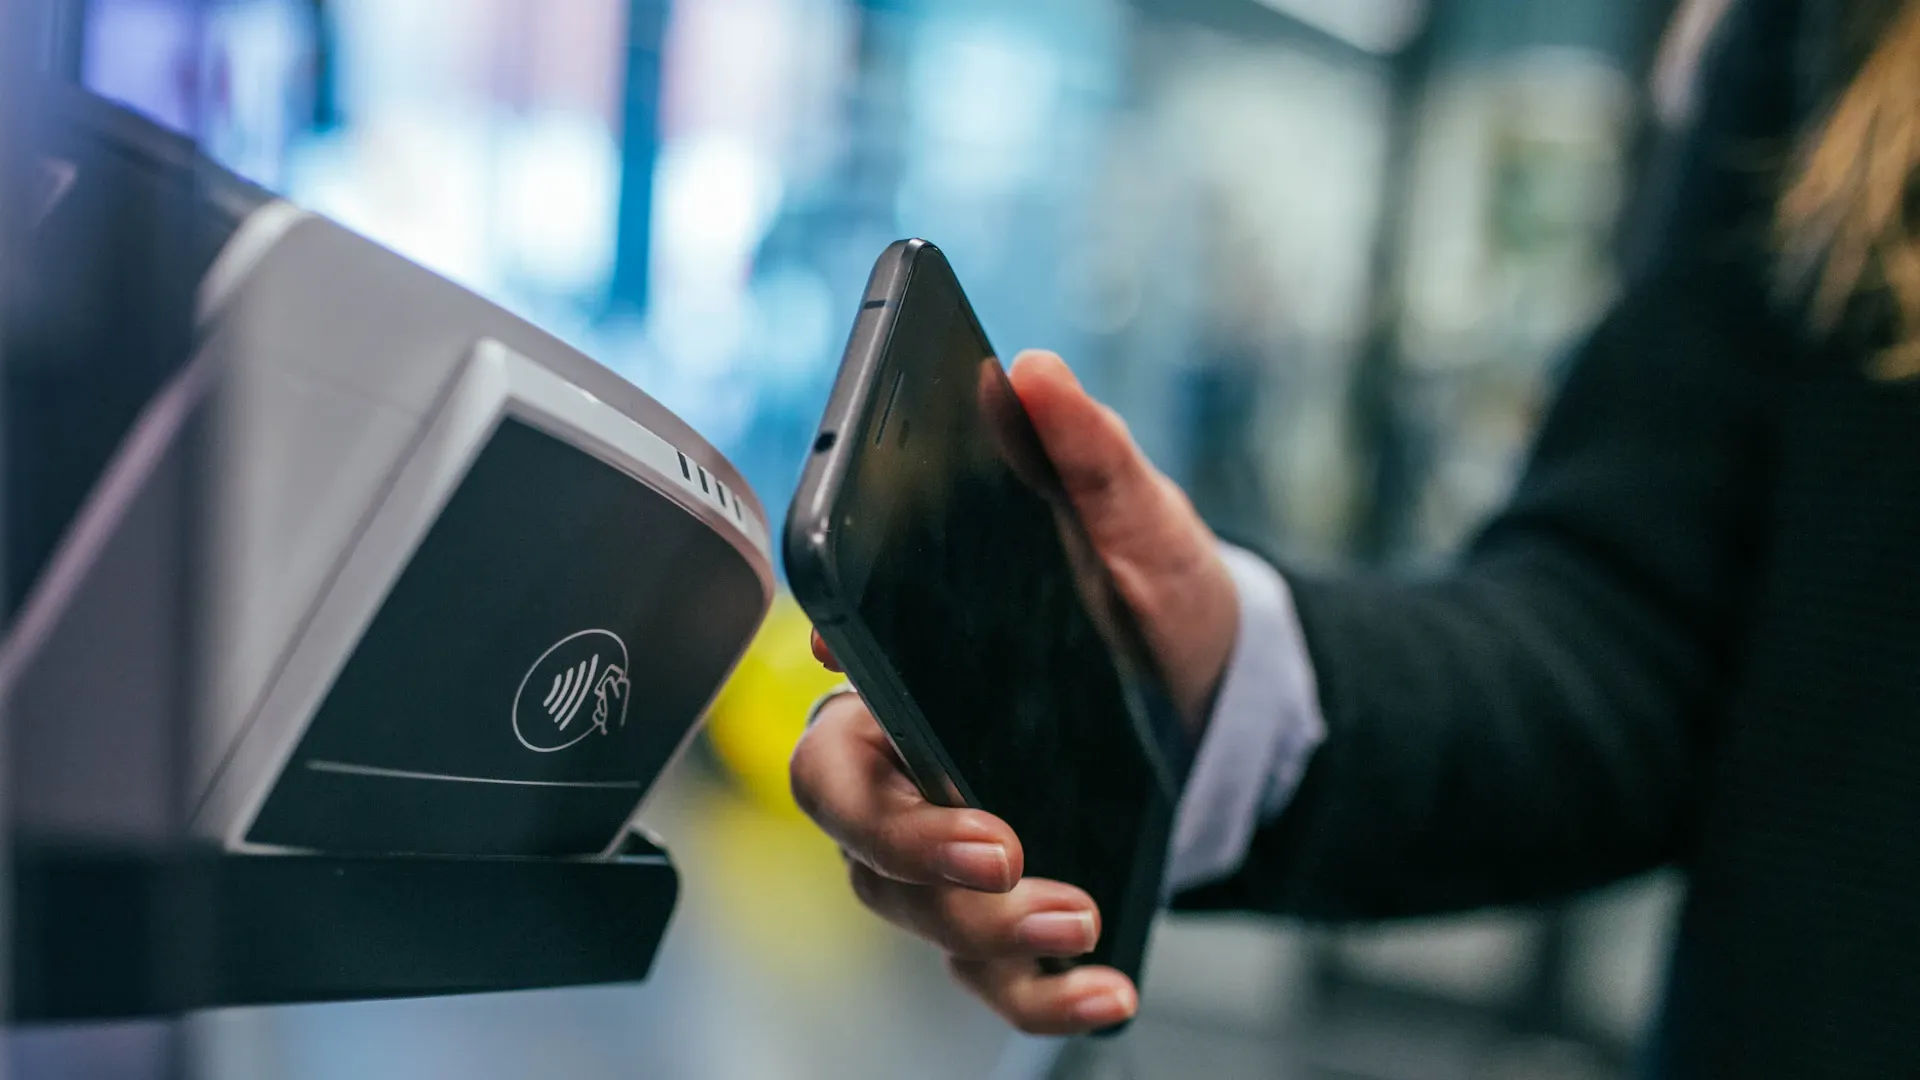
Le déjeuner vient de passer sans problème, mais la carte est refusée au parking quelques rues plus loin. Il ne s’agit pas forcément d’une erreur de code. Le commerçant et le terminal ne présentent pas toujours le même type de demande à votre banque.
Ce que contrôle la banque
La banque vérifie la provision ou le découvert autorisé selon le contrat. Le guide de la Fédération bancaire française explique pourquoi ce fonctionnement peut être incompatible avec certains équipements. La mention débit sur une carte ne permet pas à elle seule de savoir exactement comment chaque transaction sera traitée. Consultez le descriptif de votre carte et les plafonds de paiement applicables.
Solde, disponible et plafond : trois vérifications
Le solde affiché n’est pas toujours le montant que la carte peut utiliser à cet instant. Des opérations en attente ou des sommes réservées peuvent réduire la marge. Le plafond contractuel impose une autre limite sur une période donnée. Consultez les rubriques consacrées au disponible et aux paiements en cours plutôt que de vous arrêter au premier chiffre de l’application.
Un découvert autorisé, lorsqu’il entre dans les conditions de fonctionnement de la carte, ne doit pas être confondu avec une réserve gratuite. Le contrat détermine les possibilités et les frais. L’autorisation systématique ne constitue donc pas une promesse générale d’absence de frais bancaires ni un moyen d’ignorer les prélèvements qui restent à venir.
Un terminal peut aussi être en cause
Certains équipements ne peuvent pas obtenir l’autorisation nécessaire dans les conditions prévues pour votre carte. Les conditions bancaires citent notamment certains péages ou parkings. Cela ne signifie pas que toutes les cartes de ce type sont refusées dans tous les parkings : l’équipement et les paramètres du produit comptent.
Si le problème apparaît dans un seul endroit, demandez s’il existe une caisse ou un autre terminal. Un incident de lecture relève d’un autre diagnostic : notre guide sur la carte muette aide à le reconnaître. N’attribuez pas automatiquement tout refus à l’autorisation systématique.
Sans contact et contrôle du solde ne sont pas la même chose
Le sans contact décrit la façon de présenter la carte ou le téléphone au terminal. Il ne supprime pas les règles de la banque. Si ce mode échoue, suivre la consigne du terminal pour insérer la carte et saisir le code peut résoudre un contrôle propre au sans contact. Cela ne corrige pas un manque de fonds.
Regardez aussi les réglages de sécurité de votre application : carte verrouillée, paiements à l’étranger ou sur internet désactivés. Ne réactivez que les fonctions dont vous avez besoin. En cas de doute sur une restriction imposée par la banque, contactez-la plutôt que de répéter les essais ou de modifier plusieurs paramètres à l’aveugle.
| Situation | Vérification | Réaction utile |
|---|---|---|
| Solde positif, paiement refusé | Disponible et plafond | Consulter les opérations en attente |
| Station automatique | Montant de la préautorisation | Prévoir une marge ou demander un paiement en caisse |
| Location de voiture | Catégorie de carte exigée pour la garantie | Obtenir la confirmation de l’agence |
| Un seul terminal refuse | Lecture et compatibilité de l’équipement | Essayer une autre caisse avec le personnel |
| Refus chez plusieurs commerçants | Verrouillage et restrictions bancaires | Contacter la banque par son canal officiel |

Pourquoi le montant demandé dépasse l’achat
Une station automatique peut demander une autorisation avant de connaître le plein réel. Un hôtel peut bloquer une somme pour les extras. Si la demande excède votre disponible, la transaction peut échouer même si le montant finalement consommé devait être inférieur. Notre guide de l’empreinte bancaire aide à distinguer somme immobilisée et débit final. Évitez les tentatives successives sans vérifier les opérations en attente dans l’application.
Un exemple de refus malgré un solde positif
Prenons un exemple pédagogique : vous disposez de 120 € utilisables et souhaitez acheter 45 € de carburant. Si l’automate demande d’abord une autorisation de 150 €, le paiement peut être refusé avant le plein. Les 150 € sont un montant choisi pour cet exemple, pas une règle commune aux stations. L’information utile est celle affichée par l’équipement.
Dans ce cas, augmenter le plafond ne suffit pas si le disponible reste insuffisant. À l’inverse, verser de l’argent peut ne pas régler un plafond déjà atteint. Identifiez d’abord la contrainte. Une caisse où le montant est fixé avant paiement peut constituer une autre solution, à confirmer auprès du personnel de la station.
Une opération en attente n’est pas toujours un débit définitif
L’application peut afficher séparément les opérations comptabilisées et les autorisations en cours. BoursoBank précise que ces autorisations peuvent réduire le disponible et la capacité de paiement sans être nécessairement débitées ensuite. Comparez le statut de l’opération, la facture et le montant final avant de conclure à un double prélèvement.
Si la prestation a été annulée ou réglée autrement, demandez au commerçant de vérifier la préautorisation. Les délais de disparition varient selon l’établissement et le traitement effectué. Notre guide consacré à l’empreinte bancaire détaille cette étape ; ici, le point à retenir est son effet possible sur l’acceptation de vos achats suivants.

Que prévoir pour un voyage en voiture ?
Vérifiez les péages, le stationnement et les modalités du loueur plutôt que de compter sur un seul moyen de paiement. Une préautorisation techniquement possible ne signifie pas que le loueur accepte toutes les cartes de débit. Confirmez la carte exigée pour la location, au nom du conducteur principal s’il le demande. Pour un refus isolé, cherchez une caisse avec personnel ou un autre terminal. Si le problème se répète chez plusieurs commerçants, contactez votre banque par son canal officiel.
Avant de récupérer une voiture
La question à poser au loueur n’est pas seulement « acceptez-vous Visa ? ». Demandez la catégorie de carte exigée pour le dépôt de garantie, le montant demandé, le nom qui doit y figurer et les restrictions propres à votre catégorie de véhicule. Vérifiez également les conditions de l’agence qui remettra réellement les clés.
Un prépaiement de la location sur internet ne prouve pas que la même carte sera acceptée au comptoir pour la garantie. Gardez la confirmation écrite du loueur avec la réservation. Si votre carte ne convient pas, faites modifier le dossier avant le déplacement : découvrir la restriction après votre arrivée réduit vos possibilités et peut coûter davantage.
À l’hôtel, séparer chambre payée et garantie
Le séjour peut être déjà payé alors que l’hôtel demande encore une garantie pour les dépenses annexes. Demandez son montant avant l’arrivée et vérifiez si l’établissement accepte votre carte pour cette opération. Le montant à prévoir ne se limite donc pas toujours au prix de la nuit.
Au départ, relisez la facture et demandez si la préautorisation a été levée ou utilisée pour le règlement. Gardez le justificatif jusqu’à la régularisation dans l’application. Le délai visible sur votre compte dépend du traitement de l’opération ; ne promettez pas une libération immédiate à partir d’un simple accord oral de la réception.

Quelle carte choisir pour limiter les mauvaises surprises ?
Ne classez pas les cartes uniquement selon leur couleur ou leur niveau commercial. Une carte dite premium peut prévoir une vérification du disponible ; une carte à débit différé peut avoir d’autres règles. Le nom du réseau ne suffit pas non plus à expliquer l’autorisation. Comparez la notice de la version exacte qui vous est proposée, et non l’expérience d’un proche avec une ancienne carte.
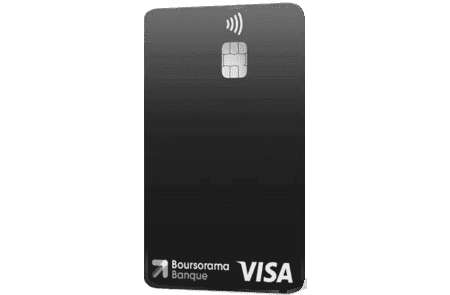
La documentation officielle de BoursoBank distingue notamment une Visa Ultim à autorisation systématique et une Visa Ultim à débit différé. Avant de suivre un conseil sur la carte Ultim, vérifiez donc le fonctionnement de votre propre contrat. Une offre commerciale commune ne signifie pas que toutes ses variantes réagissent de manière identique.
L'Ultim est l'une des meilleures cartes gratuites du marché : 0 % de frais à l'étranger, débit différé possible et de vraies assurances voyage, sans cotisation tant que vous l'utilisez.
Le seul point d'attention est la condition d'usage (9 €/mois en cas d'inactivité) et le seuil de revenus pour le débit différé. Pour un compte principal, c'est un rapport avantages/prix difficile à battre.
Elle convient à presque tous les profils voulant une carte gratuite complète. Pour une carte métal, des salons ou une assurance médicale à 1 000 000 €, l'Offre Metal est la marche au-dessus.
- Cotisation annuelle
- 0 €
- Offre de bienvenueRéservé aux nouveaux clients bénéficiant du code d'offre commerciale BBKOPE180, pour une première ouverture de compte bancaire individuel à partir du 6 octobre 2026. Primes accessibles séparément. 20 € pour l'ouverture effective du compte, crédités dans les 2 mois. Jusqu'à 40 € pour un premier versement effectué à l'ouverture ou dans les 30 jours : 10 € entre 1 et 49 €, 20 € entre 50 et 299 €, 40 € à partir de 300 €. Jusqu'à 40 € pour au moins une opération carte par mois pendant 3 mois (20 € sous 30 jours, 10 € entre le 31e et le 60e jour, 10 € entre le 61e et le 90e). 80 € pour la première utilisation du service de mobilité bancaire EasyMove. Une offre par personne, non cumulable ; BoursoBank peut reprendre la prime si la domiciliation EasyMove n'est pas maintenue 24 mois.
- Jusqu'à 180 € offerts
sur le site de BoursoBank
Le bon choix dépend surtout de vos paiements habituels. Pour des dépenses courantes chez des commerçants équipés, un contrôle régulier du disponible peut aider à suivre le budget. Pour un voyage comprenant de nombreuses cautions, des locations et des équipements automatiques, regardez d’abord les conditions d’acceptation et la marge financière nécessaire.
Notre sélection des meilleures cartes bancaires permet de comparer les offres selon les usages. Ne changez pas de banque pour un refus isolé sans en connaître la cause : un plafond atteint ou un réglage désactivé ne disparaît pas forcément avec une carte plus chère. L’acceptation universelle n’existe pas.
Préparer une solution de secours réaliste
Une seconde carte peut être utile si elle n’est pas rangée au même endroit que la première. Vérifiez toutefois qu’elle est active et que vous connaissez son code. Deux cartes rattachées au même compte ne procurent pas nécessairement deux réserves de fonds indépendantes. Leur intérêt dépend de la cause du problème rencontré.
Un peu d’espèces peut dépanner pour de petites dépenses, lorsque le commerçant les accepte. Cela ne remplace pas la carte exigée pour certaines garanties ou locations. Évitez également de retirer une somme excessive : comparez les frais et gardez seulement une réserve adaptée à votre itinéraire et aux possibilités locales.
Si le refus se répète, que transmettre à la banque ?
Notez le commerçant, l’heure, le montant et le message exact affiché. Précisez si la carte fonctionne ailleurs et si le problème concerne la puce, le sans contact ou un paiement en ligne. Ces informations permettent de distinguer une demande refusée par la banque d’une tentative qui n’a pas abouti jusqu’à elle.
Contactez la banque depuis son application ou un numéro officiel déjà enregistré. Ne communiquez jamais votre code confidentiel au commerçant ni à une personne qui vous appelle pour « débloquer » la carte. Si une opération inconnue apparaît, traitez ce signal séparément : un refus de paiement ne suffit pas à expliquer ou à autoriser une dépense que vous ne reconnaissez pas.