Comment comparer les frais bancaires (parfois cachés) des néobanques
Près d’un Français sur trois est aujourd’hui client d’une banque en ligne ou d’une néobanque. Portés par des applications mobiles intuitives, des cartes bancaires gratuites et des frais réduits à l’étranger, ces établissements ont profondément changé notre rapport au compte courant. Mais tous les frais ne sont pas toujours visibles au premier coup d’œil. Savoir où regarder et comment comparer les frais bancaires devient alors essentiel pour éviter les mauvaises surprises.
Pourquoi comparer les frais bancaires ?
Les banques traditionnelles facturent en moyenne plus de 200 € de frais annuels à leurs clients : frais de tenue de compte, cotisation carte, commissions d’intervention, frais à l’étranger… La bonne nouvelle, c’est que les alternatives existent, elles sont accessibles, et leur tarification est nettement plus transparente.
Pour chaque établissement bancaire, un document de référence est disponible : le Document d’Information Tarifaire (DIT). Standardisé au niveau européen et reconnaissable à son icône en forme de loupe, il recense les principaux frais appliqués dans un format comparable d’une banque à l’autre. Indispensable avant d’ouvrir un compte, ce document est disponible sur le site de chaque établissement.
Voici les lignes tarifaires à examiner en priorité :
- Frais de tenue de compte : souvent nuls dans les banques en ligne et néobanques
- Cotisation carte bancaire : gratuite sur les offres d’entrée de gamme
- Frais à l’étranger : paiements en devises, retraits hors zone euro, taux de change
- Frais d’incidents : commissions d’intervention, rejets de prélèvements
- Frais spécifiques : alertes SMS, réémission de carte, les virements SEPA sont, eux, gratuits depuis janvier 2025
Les critères qui font vraiment la différence
Au-delà des grilles tarifaires, certains critères pratiques permettent de faire le bon choix selon votre utilisation au quotidien et de réellement réduire vos frais bancaires.
Conditions de gratuité réelle
Une carte bancaire gratuite est souvent soumise à des conditions d’utilisation.
Plusieurs établissements bancaires exigent un nombre minimum de paiements par mois pour éviter des frais. Avant d’ouvrir un compte, vérifiez ces seuils dans les conditions générales de vente et assurez-vous qu’ils correspondent à vos habitudes.
Frais à l’étranger : un critère clé
Pour les paiements et retraits hors zone euro, les écarts entre banques en ligne et néobanques peuvent être importants. Certaines appliquent une majoration sur les taux de change, notamment le week-end, sur leurs offres d’entrée de gamme. D’autres proposent une tarification plus transparente avec des plafonds de retraits gratuits clairement définis.
Si vous voyagez régulièrement, ce critère doit être central dans votre comparatif de frais bancaires. De nombreux utilisateurs utilisent également un comparateur de frais bancaires pour affiner leur choix.
Découvert et incidents
La plupart des néobanques ne proposent pas de découvert autorisé. Cela permet d’éviter les agios, mais peut aussi bloquer certaines opérations en cas de solde insuffisant. Si le compte bancaire devient votre compte principal, vérifiez les solutions proposées en cas d’incident.
Services associés
Chéquier, épargne, crédit immobilier ou assurance-vie : ces services restent souvent absents chez certains acteurs 100 % mobiles. Si vous souhaitez centraliser vos finances dans un seul établissement bancaire, ces éléments peuvent faire la différence au moment de comparer les offres bancaires.
Deux offres qui se démarquent
Une fois les critères définis, deux établissements se distinguent régulièrement dans les comparatifs de frais bancaires en France, avec des approches complémentaires.
Revolut : transparence et flexibilité
Revolut a construit son modèle autour d’une promesse simple : vous savez exactement ce que vous payez, et quand. Sa gamme progressive permet de choisir un niveau de service adapté, sans payer pour des fonctionnalités inutiles.
| offre | prix / mois | inclus | avantage clé |
|---|---|---|---|
| Standard | Gratuit | Carte virtuelle, paiements 150+ devises, compte multi-devises | Gratuit et sans engagement |
| Plus | 3,99 € | Carte physique, couverture achat, assistance voyage | Le meilleur rapport qualité-prix |
| Premium | 9,99 € | Assurances voyage complètes, accès lounges partenaires | Idéal pour les voyageurs réguliers |
| Metal | 16,99 € | Carte métal, cashback RevPoints, assurances premium | Le choix des grands voyageurs |
| Ultra | 55 € | Lounges illimités, eSIM internationale, support prioritaire | L’offre tout compris |
Tarifs mensuels indicatifs, susceptibles d’évoluer selon les offres et promotions.
On apprécie son offre Standard gratuite, sans frais de tenue de compte, avec des paiements dans plus de 150 devises, sans frais supplémentaires à l’étranger (dans certaines limites), ainsi que des options avantageuses pour les virements internationaux Revolut.
Les formules Plus, Premium, Metal et Ultra augmentent progressivement les plafonds de retraits, les assurances et les avantages. Elles incluent notamment l’accès aux lounges d’aéroport ou une eSIM internationale pour les clients Ultra. Chaque offre affiche clairement ses conditions, ce qui facilite la comparaison des frais bancaires. Un choix particulièrement intéressant si vous voyagez souvent ou utilisez plusieurs devises.
| Carte bancaire | Cotisation annuelle | Offre de bienvenue | |
|---|---|---|---|
| 720 € | |||
| 228 € | |||
| 132 € | |||
| 48 € | |||
| 0 € |
La banque offre également différents comptes pour les professionnels et les entreprises via Revolut Pro et Revolut Business.
BoursoBank : une banque sans frais inutiles
BoursoBank répond à un besoin différent : celui d’une banque principale, avec des tarifs bancaires parmi les plus bas du marché.
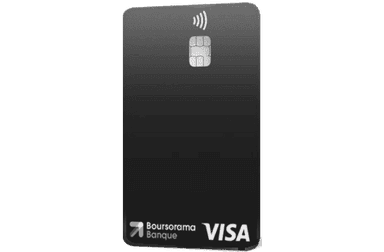
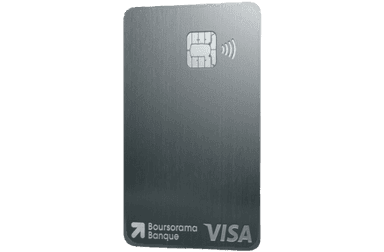
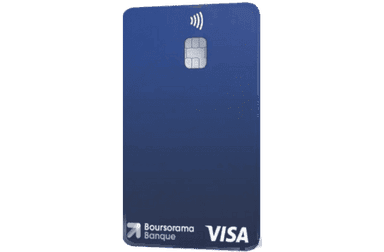
Son point fort : des cartes bancaires accessibles sans condition de revenus :
| carte | prix / MOIS | inclus | point fort |
|---|---|---|---|
| Welcome | Gratuite | Carte Visa, assurances de base | Une banque principale sans frais |
| Ultim | Gratuite* | Assurances étendues, 0 € frais à l’étranger, 3 retraits devises/mois | La carte voyage gratuite |
| Metal | 9,90 € | Assurances premium, retraits illimités, carte métal | Le haut de gamme pour voyageurs réguliers |
* Sous conditions d’utilisation
| Carte bancaire | Cotisation annuelle | Offre de bienvenue | |
|---|---|---|---|
| 0 € | |||
| 118,80 € | |||
| 0 € |
Régulièrement classée parmi les banques les moins chères en France, elle propose également une offre bancaire complète (crédit immobilier, PEA, assurance-vie ou livret d’épargne) ce qui en fait une solution adaptée pour centraliser ses finances.
BoursoBank Prime et le programme de parrainage optimisent les avantages dès l’ouverture. C’est une référence solide pour un usage quotidien. Les cartes sont gratuites, les tarifs parmi les plus compétitifs du marché, et la qualité du service client sont au rendez-vous.
Et si vous souhaitez aller plus loin, notre guide Revolut vs BoursoBank détaille les différences entre ces deux établissements pour vous aider à faire le bon choix.
Les 5 réflexes pour bien comparer
Pour comparer efficacement les frais bancaires, quelques réflexes simples permettent d’éviter les pièges les plus fréquents :
- Lisez le DIT : ce document standardisé est votre point de départ. Il synthétise les frais les plus courants dans un format comparable d’un établissement à l’autre.
- Définissez votre usage réel : voyages, retraits, paiements… la meilleure offre dépend avant tout de vos habitudes.
- Vérifiez les conditions de gratuité : certaines cartes bancaires gratuites exigent une utilisation minimale. Assurez-vous qu’elle correspond à vos besoins quotidiens.
- Comparez les plafonds à l’étranger : les écarts sur les paiements et retraits hors zone euro peuvent représenter plusieurs dizaines d’euros par an.
- Anticipez vos besoins futurs : si vous envisagez de devenir auto-entrepreneur ou de créer une micro-entreprise, pensez dès maintenant à votre organisation bancaire.
Comparer les frais bancaires des néobanques – Conclusion
Comparer les frais bancaires n’a jamais été aussi accessible : les outils, les documents de référence et les offres sont là. Aujourd’hui, il est donc tout à fait possible de réduire ses frais bancaires à presque zéro, sans renoncer à la qualité du service ni aux assurances.
Dans la pratique, beaucoup d’utilisateurs optent pour une combinaison efficace :
- une banque en ligne comme BoursoBank pour le quotidien
- une néobanque comme Revolut pour les paiements à l’étranger
L’essentiel reste de comparer les frais bancaires en fonction de votre utilisation réelle, et de ne pas vous arrêter uniquement aux promesses d’offres gratuites. Il est ainsi possible de réduire ses frais bancaires sans forcément changer de banque immédiatement.
Comparer les frais bancaires – Questions fréquentes
Quelle banque choisir en 2026 ?
Le meilleur choix dépend de vos besoins réels. Pour un usage quotidien en France avec des services complets (crédit, épargne, assurance-vie), BoursoBank fait partie des références. Pour les paiements en devises et les voyages fréquents, Revolut se démarque par sa flexibilité et sa transparence tarifaire. Les deux peuvent être complémentaires selon votre utilisation.
Quelle est la banque la moins chère ?
BoursoBank est régulièrement citée parmi les banques les moins chères en France, avec des cartes gratuites sous conditions et aucun frais de tenue de compte. Revolut Standard est également gratuite, avec des paiements à l’étranger sans frais supplémentaires (dans certaines limites).
Quelle est la meilleure banque en ligne ?
En 2026, BoursoBank et Revolut figurent parmi les banques en ligne les plus populaires en France, avec des approches complémentaires : BoursoBank pour la complétude de ses services bancaires, Revolut pour son offre internationale et son application mobile. Les deux peuvent être complémentaires selon votre utilisation.
Combien coûte une carte bancaire ?
Les cartes d’entrée de gamme sont gratuites chez BoursoBank (Welcome, Ultim sous conditions) et Revolut (offre Standard). Les offres premium s’échelonnent de 3,99 €/mois (Revolut Plus) à 55 €/mois (Revolut Ultra), avec des niveaux d’assurances, de plafonds et d’avantages progressifs.
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.